Il pedaggio è l’importo che si paga per l’utilizzo dell’autostrada.
Al termine di ciascun percorso autostradale, se il conducente non avanza alcuna richiesta al casellante, quest’ultimo normalmente non rilascia alcun documento di attestazione del pagamento ricevuto.
Le imprese e i titolari di partita iva , se non hanno né la fattura né un documento probatorio della spesa sostenuta, non possono detrarre l’iva, né dedurre dai propri redditi il costo del pedaggio.
Il conducente può però richiedere l’emissione di un “attestato di transito” (detto spesso ricevuta o anche scontrino), col quale richiedere successivamente l’emissione della fattura.Si vedano gli esempi sottostanti: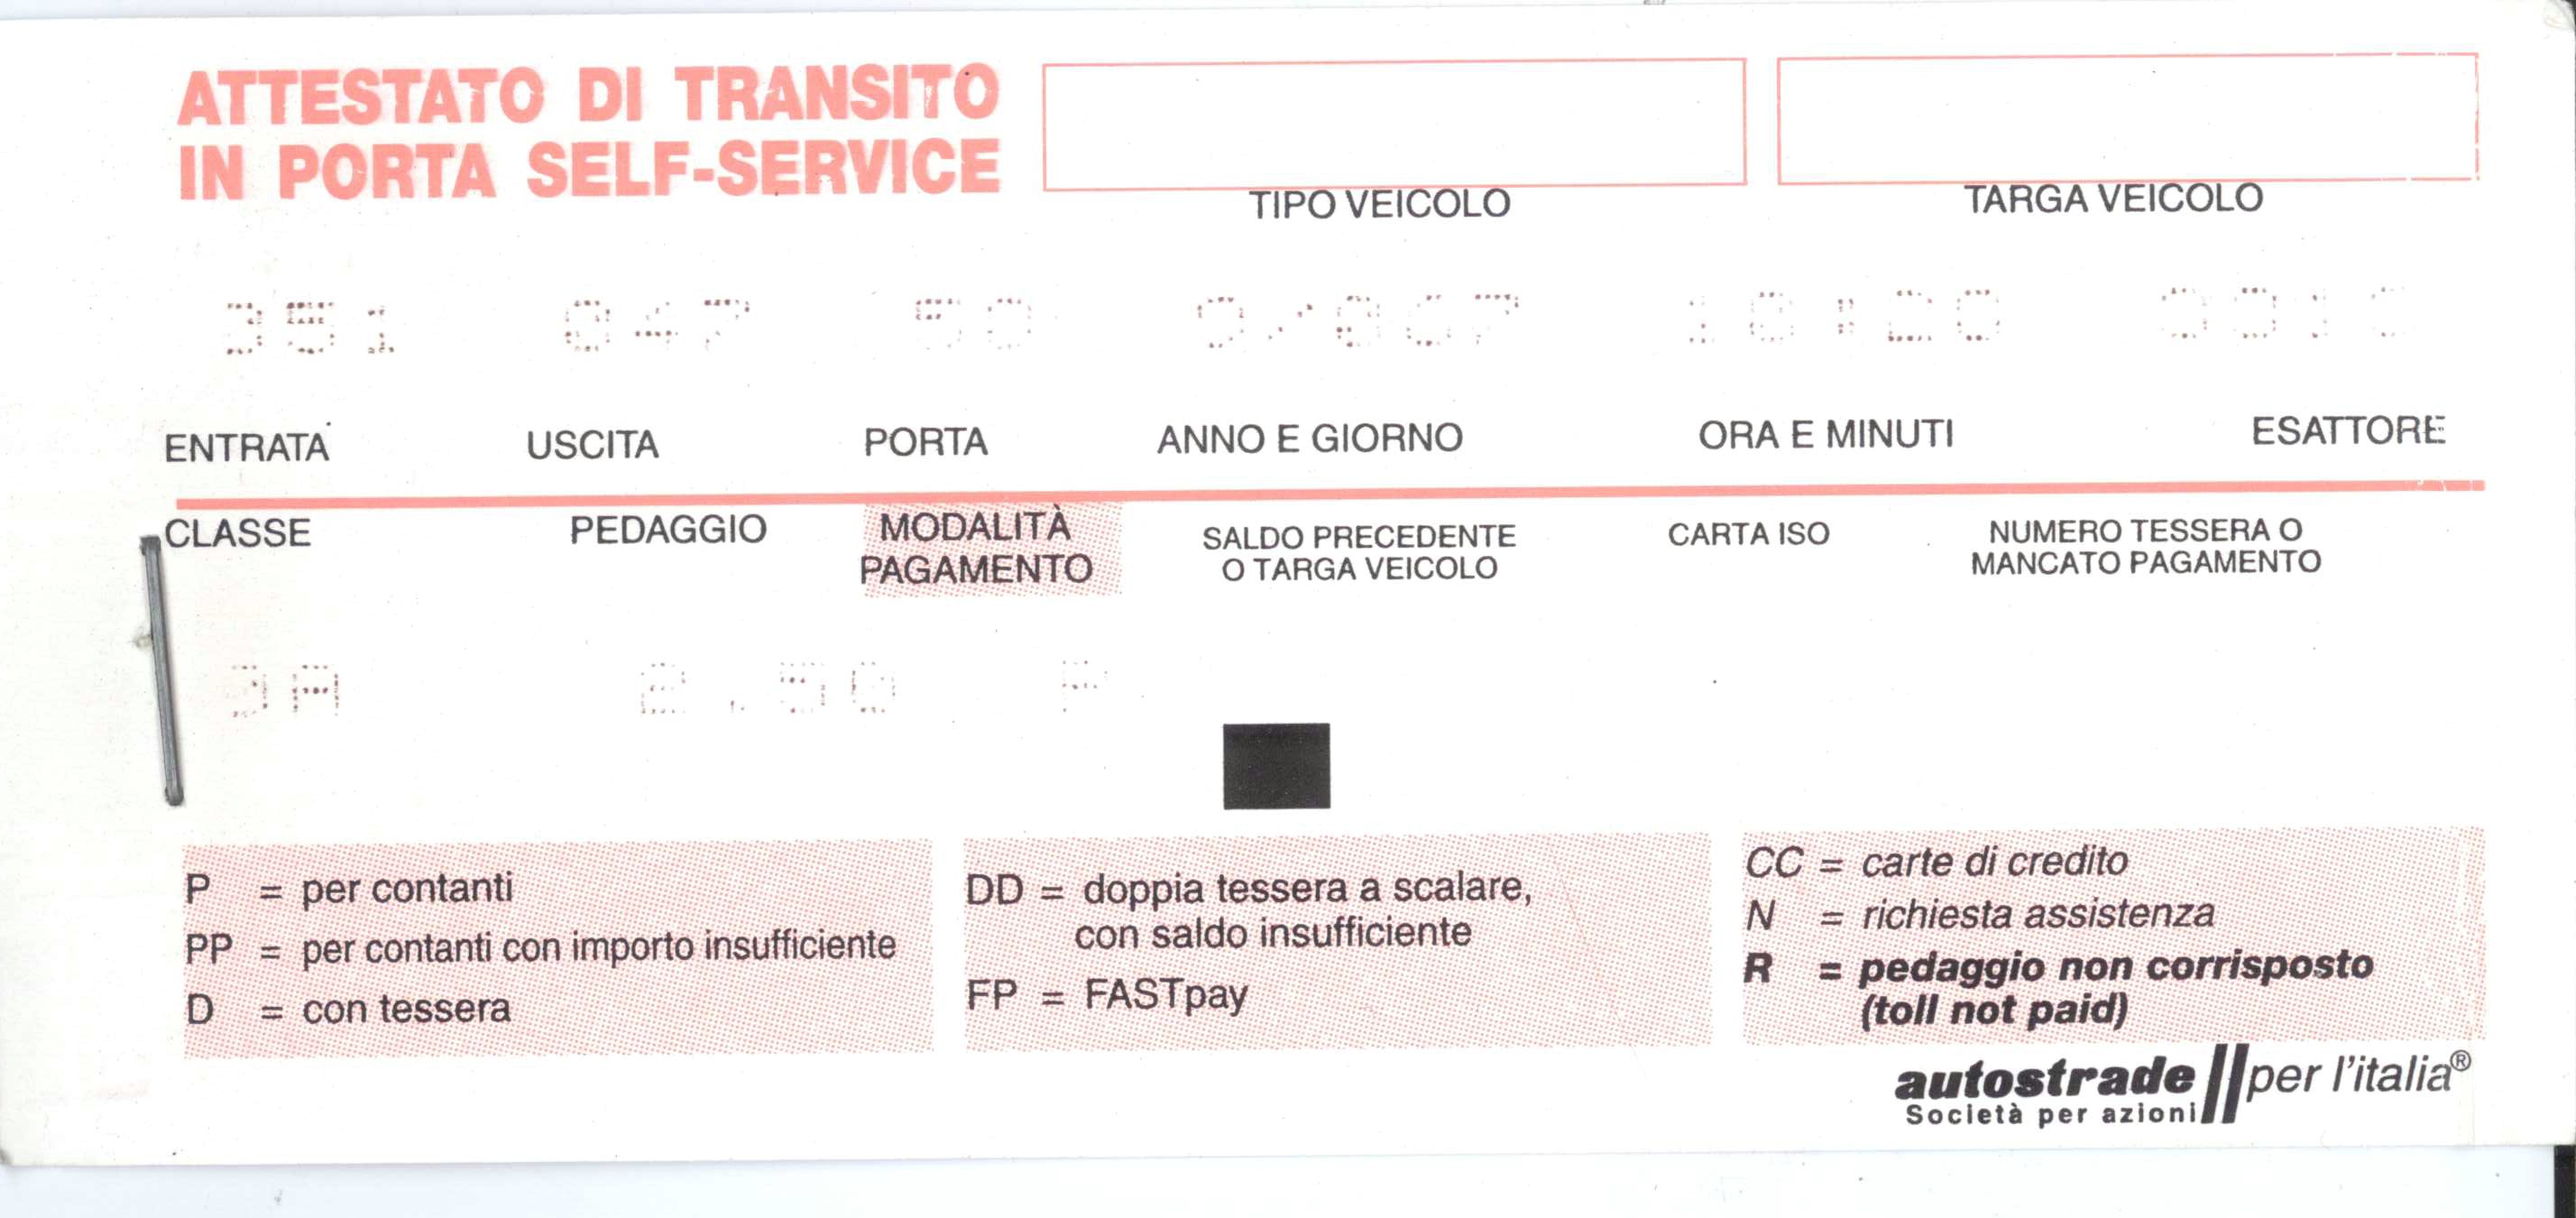
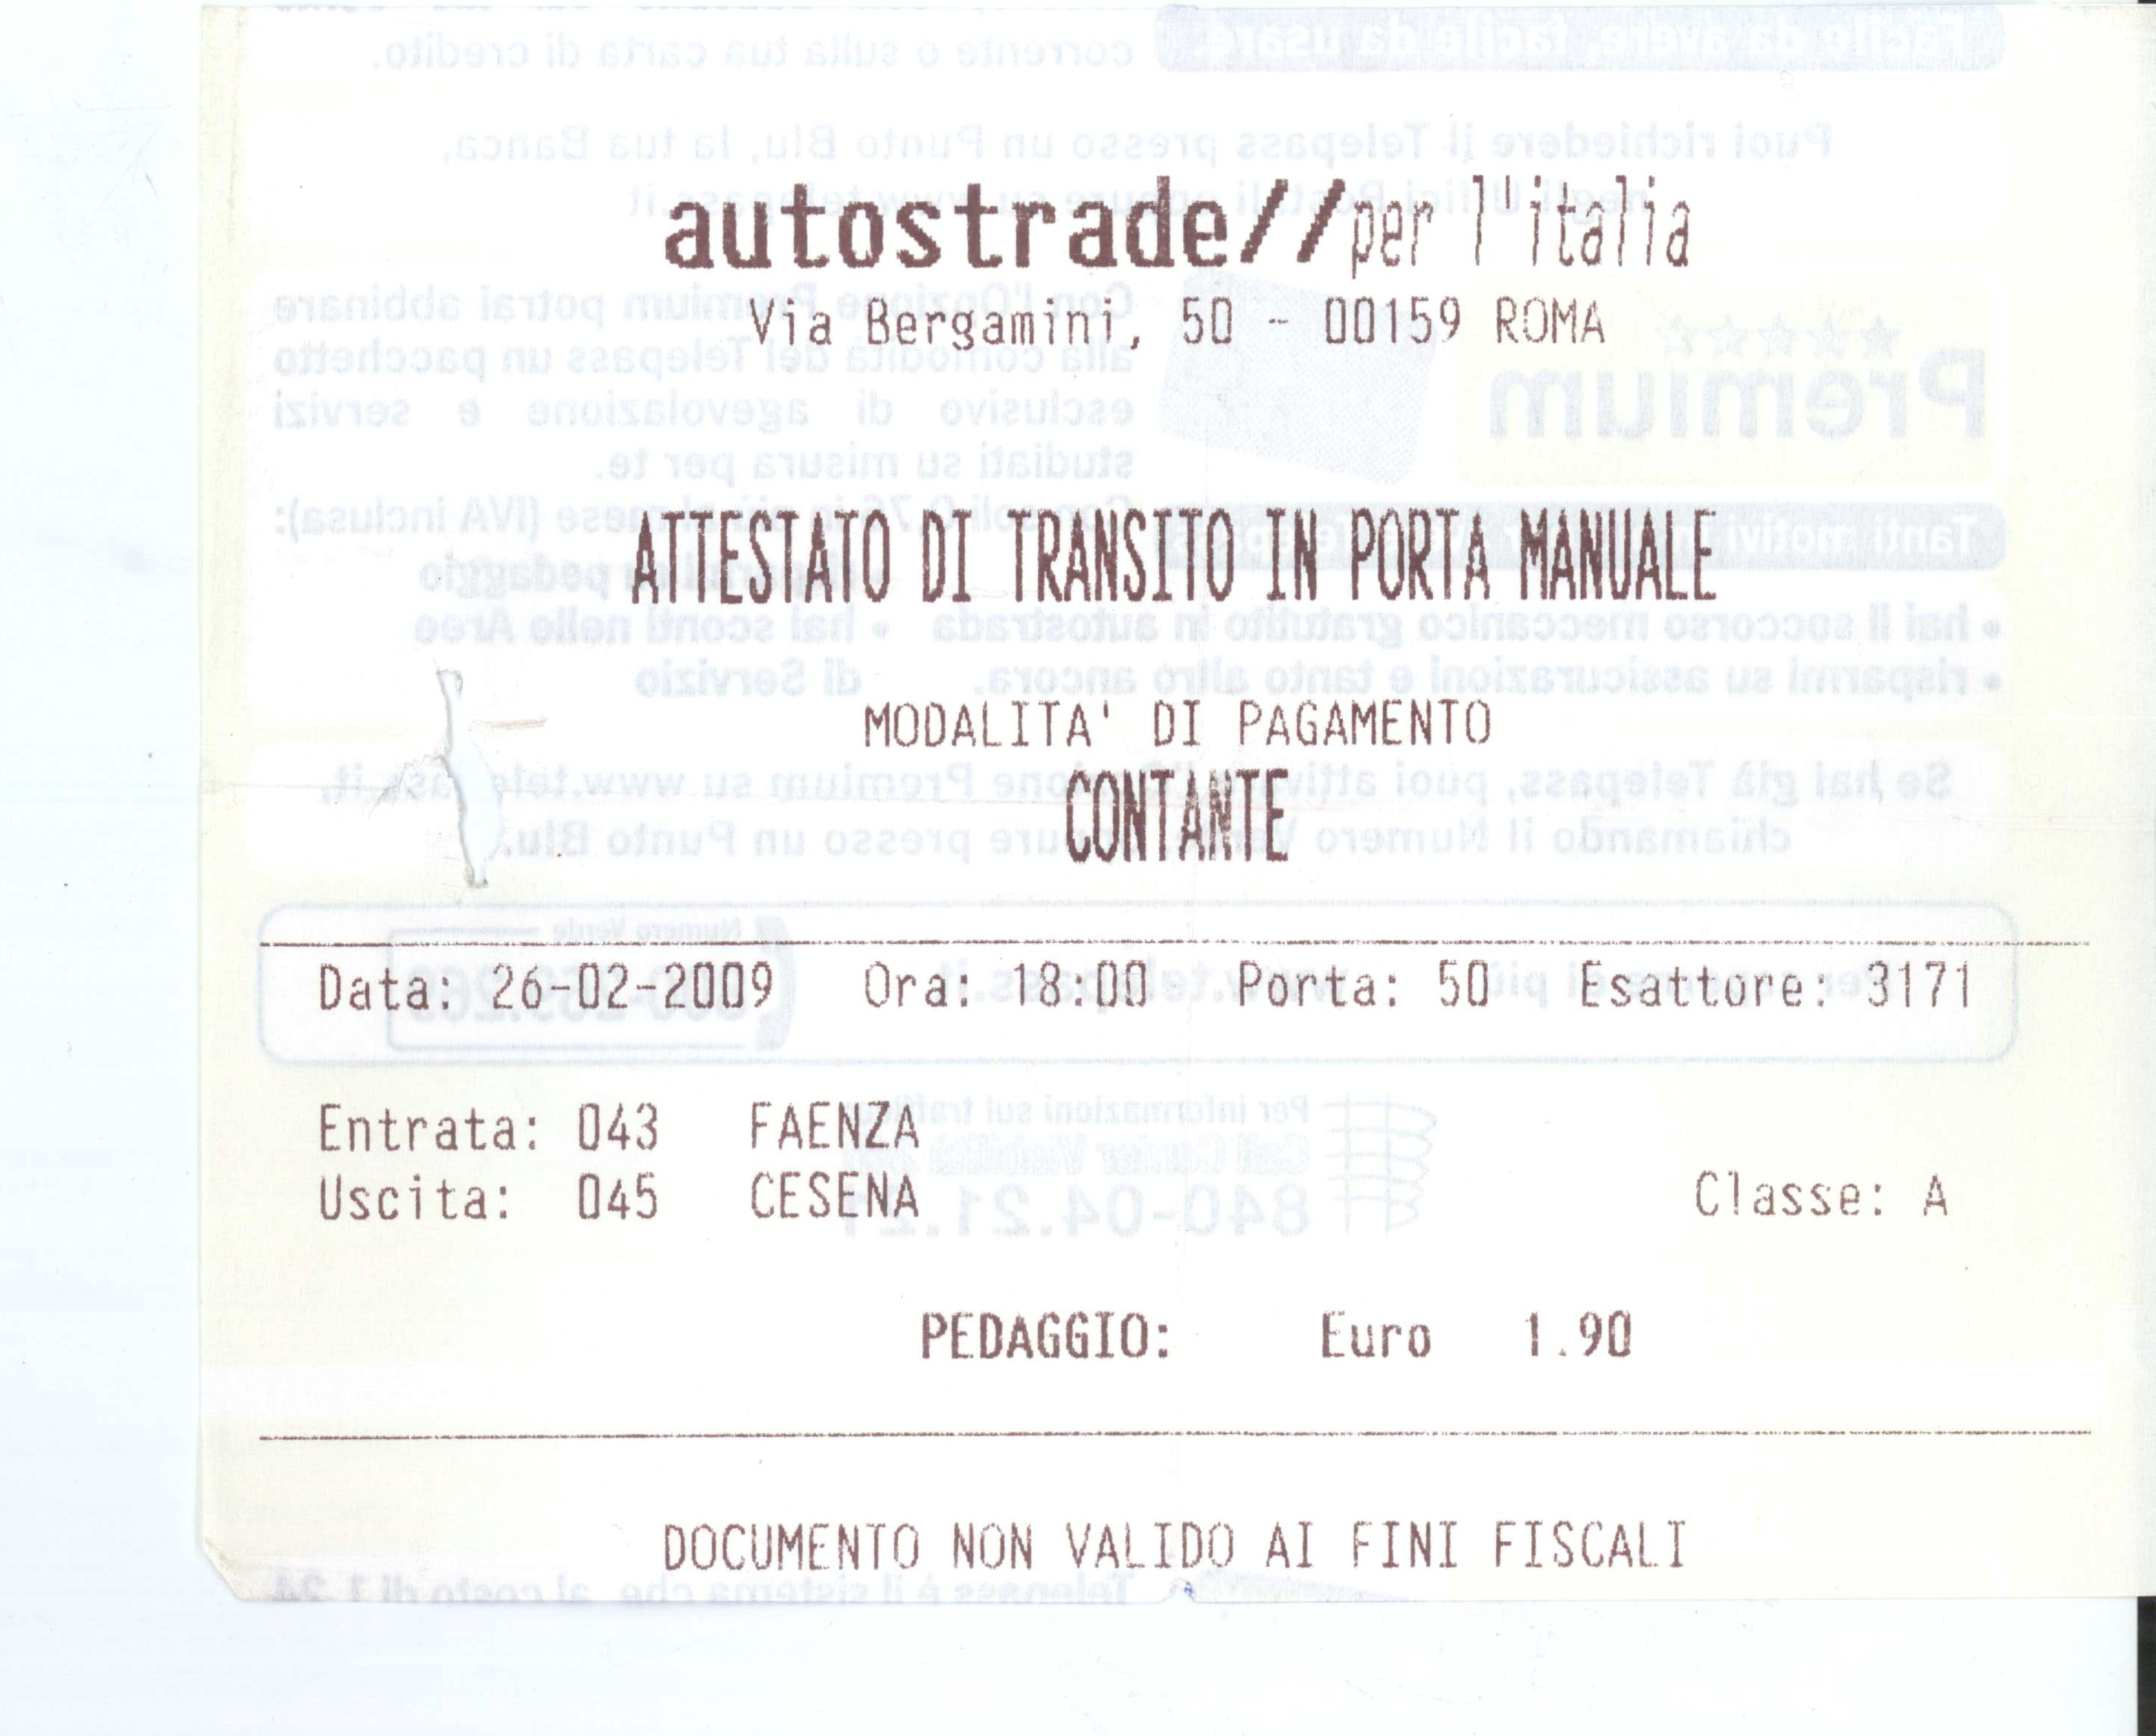
- Attestazione di transito manuale
Gli Enti Concessionari delle autostrade sono tenuti all’emissione della fattura per i pedaggi soltanto dietro specifica richiesta scritta da parte degli utenti (art. 1 del D.M. 20 luglio 1979, in applicazione del disposto dell’art. 22, secondo comma, del D.P.R. n. 633/1972).
La richiesta di fattura va inviata per posta su un APPOSITO FORMULARIO all’ente che ha incassato il pedaggio, corredata dai documenti comprovanti l’avvenuto pagamento del pedaggio (c.d. scontrini/ricevute), e deve contenere le seguenti informazioni:
- ditta, denominazione o ragione sociale e residenza o domicilio dell’utente (per i soggetti domiciliati all’estero ubicazione della stabile organizzazione in Italia) ovvero in luogo della ditta, denominazione o ragione sociale, il nome e il cognome
- distinta analitica dei percorsi effettuati (stazione di entrata e di uscita), data di transito, tipo e targa del veicolo, importo pagato.
Il formulario composto dai due moduli A e B (1), assieme alle ricevute, dovrà essere inviato ad esempio a: AUTOSTRADE PER L’ITALIA Società per azioni – Fatturazione Contestuale, Casella Postale 2305 – Ferrovia, 50123 Firenze. Si veda in tal senso la guida alla compilazione al formulario proposta da Autostrade per l’Italia s.p.a.
Entro novanta giorni l’ente deve emettere la fattura (90 gg dalla data di ricevimento della richiesta).
TRATTAMENTO FISCALE : DETRAIBILITA’ DELL’IVA
Ai pedaggi autostradali pertanto si applicano gli stessi limiti di detraibilità dell’iva e di deduciblità dei costi previsti per tutti gli altri costi legati alle auto (carburanti, lavaggi, manutenzione ec…).
Ai fini IVA in estrema sintesi il trattamento è quello esposto nella sottostante tabella:
-
Veicoli stradali a motore ad utilizzo promiscuo o non oggetto dell’attività
IVA DETRAIBILE AL 20% - Veicoli stradali a motore ad utilizzo esclusivo nell’esercizio dell’impresa, arte o professione (es. autocarri o auto aziendali non utilizzate per altri fini);
IVA DETRAIBILE AL 100% - Veicoli stradali a motore che formano oggetto dell’attività propria dell’impresa (es. taxi o auto delle scuole guida)
IVA DETRAIBILE AL 100% - Veicoli a motore con massa superiore a 3.500 Kg o il cui numero di posti a sedere, escluso il conducente sia superiore a 8
IVA DETRAIBILE AL 100%
Si ricorda, infine, che IVA indetraibile ha natura di costo deducibile ai fini dell’imposizione diretta.
Esempio:
Si prende in esame il pedaggio autostradale pagato per un veicolo a motore ad utilizzo promiscuo, pari ad Euro 60,00 (di cui costo del pedaggio €50,00 ed IVA €10,00).
L’iva è detraibile al 40% ed il costo è deducibile al 40%.
L’Iva è detraibile al 40%:
IVA € 10,00 X 40% = € 4,00 iva detraibile
IVA € 10,00 X 60% = € 6,00 iva indetraibile.
L’iva indetraibile si sommerà al costo come segue:
Costo del Pedaggio € 50,00 + Iva indetraibile € 6,00 = Costo complessivo €56,00
Il costo (complessivo) è deducibile al 20%
Costo € 56,00 x 20% = 11,20 costo deducibile
Costo € 56,00 x 80% = 44,80 costo indeducibile
Note
(1) È possibile allegare a uno stesso modulo A più di un modulo B (riproducendo in fotocopia il relativo stampato); in tal caso nel modulo A dovrà essere indicato l’importo totale relativo a tutti i moduli B.
Dott. Marcello Bubani
Ultimo Aggiornamento 27-06-2013