Cosa Conviene?
FORFETARIO 2016 vs
CONTRIBUENTI MINIMI
– Con la Legge di Stabilità 2016 le piccole realtà che iniziano l’attività dopo l’1/1/2016 saranno automaticamente inserite nel Regime Forfettario 2016, che sarà il loro regime naturale. Le caratteristiche del nuovo regime sono dettagliatamente elencate nella Guida al Regime Forfettario 2016.
Per coloro che hanno una posizione già attiva nel Regime di Vantaggio (detto dei Regime dei Minimi) il passaggio NON SARA’ AUTOMATICO.
SCELTA AL 31/12/2015
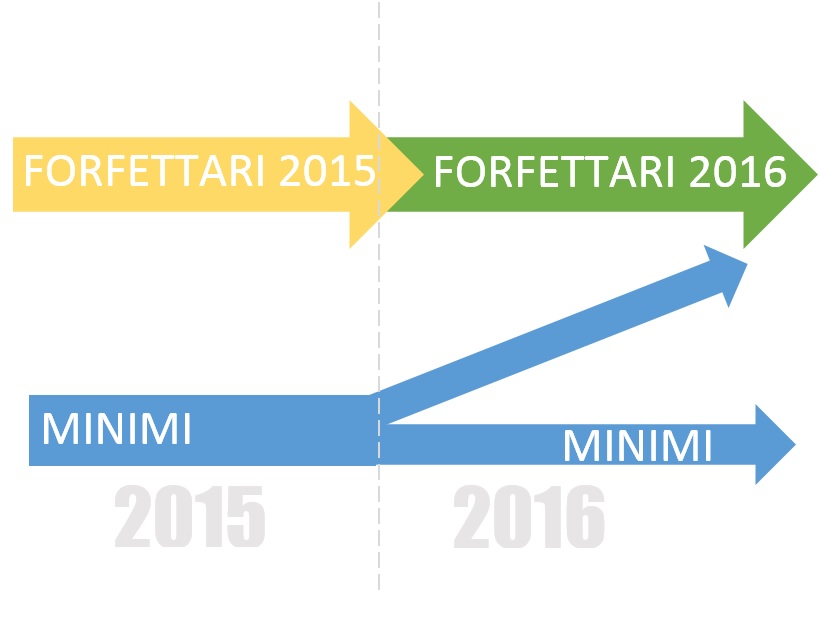
A fine anno coloro che erano Contribuenti Minimi (o regime di vantaggio) dovranno scegliere se:
A) transitare al REGIME FORFETARIO 2016
B) rimanere nei MINIMI sino a scadenza naturale (5 anni dopo l’inizio dell’attività, oppure 35 di età).
I due regimi si somigliano molto: le principali differenze a livello di “imposte e contributi” riguardano il meccanismo di calcolo del reddito.
[list icon=”moon-arrow-right-7″ color=”#b0a890″]MINIMI le imposte ed i contributi sono calcolati sulla differenza RICAVI-COSTI (-CONTRIBUTI). L’imposta è un’imposta sostituiva Irpef del 5% e i contributi sono normali. [/list]
[list icon=”moon-arrow-right-7″ color=”#b0a890″]FORFETARIO: la tassazione è “forfettizzata”, il reddito è calcolato come percentuale sui ricavi in base ad una tabella. I contributi sono deducibili dal reddito così calcolato. L’imposta sostitutiva è del 5% per i primi 5 anni e del 15% dopo. Vi è inoltre la riduzione del 35% dei contributi INPS-IVS dovuti. I contributi alla gestione separata son calcolati normalmente.[/list]
Per poter comparare il Regime Forfetario con il precedente (minimi), lo suddividiamo per comodità in due “sotto-casi”:
A) FORFETARIO START-UP (per i primi 5 anni, aliquota 5%)
B) FORFETARIO NORMALE (nei successivi, con aliquota al 15%).
In generale il vecchio Regime dei MINIMI è più conveniente del FORFETARIO NORMALE, sia per imprese che per professionisti (salvo rari casi).
Confrontando invece il FORFETARIO START-UP con i MINIMI si ottengono risultati differenti per PROFESSIONISTI e per le IMPRESE. Ecco i calcoli:
CALCOLI DI CONVENIENZA

CONCLUSIONI
A) per i PROFESSIONISTI: nel forfetario i costi dei professionisti sono stimati al 22% (coefficiente di redditività al 78%) e non vi sono differenze contributive. In estrema sintesi il nuovo regime conviene solo quando i costi della propria attività sono inferiori al 22% dei ricavi. Esempio: Ricavi 20.000 Costi 4.000 (20%)
B) per le IMPRESE è quasi sempre più conveniente il Nuovo Regime Forfetario per effetto della riduzione contributiva del 35% dei contributi IVS. Si evidenzia però che ai fini pensionistici ciò determinerà uno svantaggio per l’imprenditore in sede di calcolo della pensione.
A prescindere da tali considerazioni generali, occorre tuttavia valutare con attenzione, caso per caso, le singole situazioni imprenditoriali e/o professionali.
Dott. Marcello Bubani
Ultimo Aggiornamento: 01 dicembre 2015